info@studiolegalemartiniello.it

Sostenibilità e diritto: il nuovo panorama normativo UE tra packaging, ecodesign, batterie e rating ESG

Un packaging non riciclabile, un’etichetta “eco-friendly” senza prove a supporto, un rating ESG calcolato con una metodologia opaca: da qui in avanti, ciascuno di questi casi ha un nome, un numero di regolamento e — spesso — una sanzione già scritta nella legge. Negli ultimi due anni l’Unione Europea ha completato un’architettura di sei provvedimenti che ridisegna, con strumenti giuridici molto diversi tra loro, il modo in cui un prodotto viene progettato, etichettato, tracciato e comunicato al mercato. Ecco un’analisi giuridica dei punti di forza e delle criticità di ciascuno.
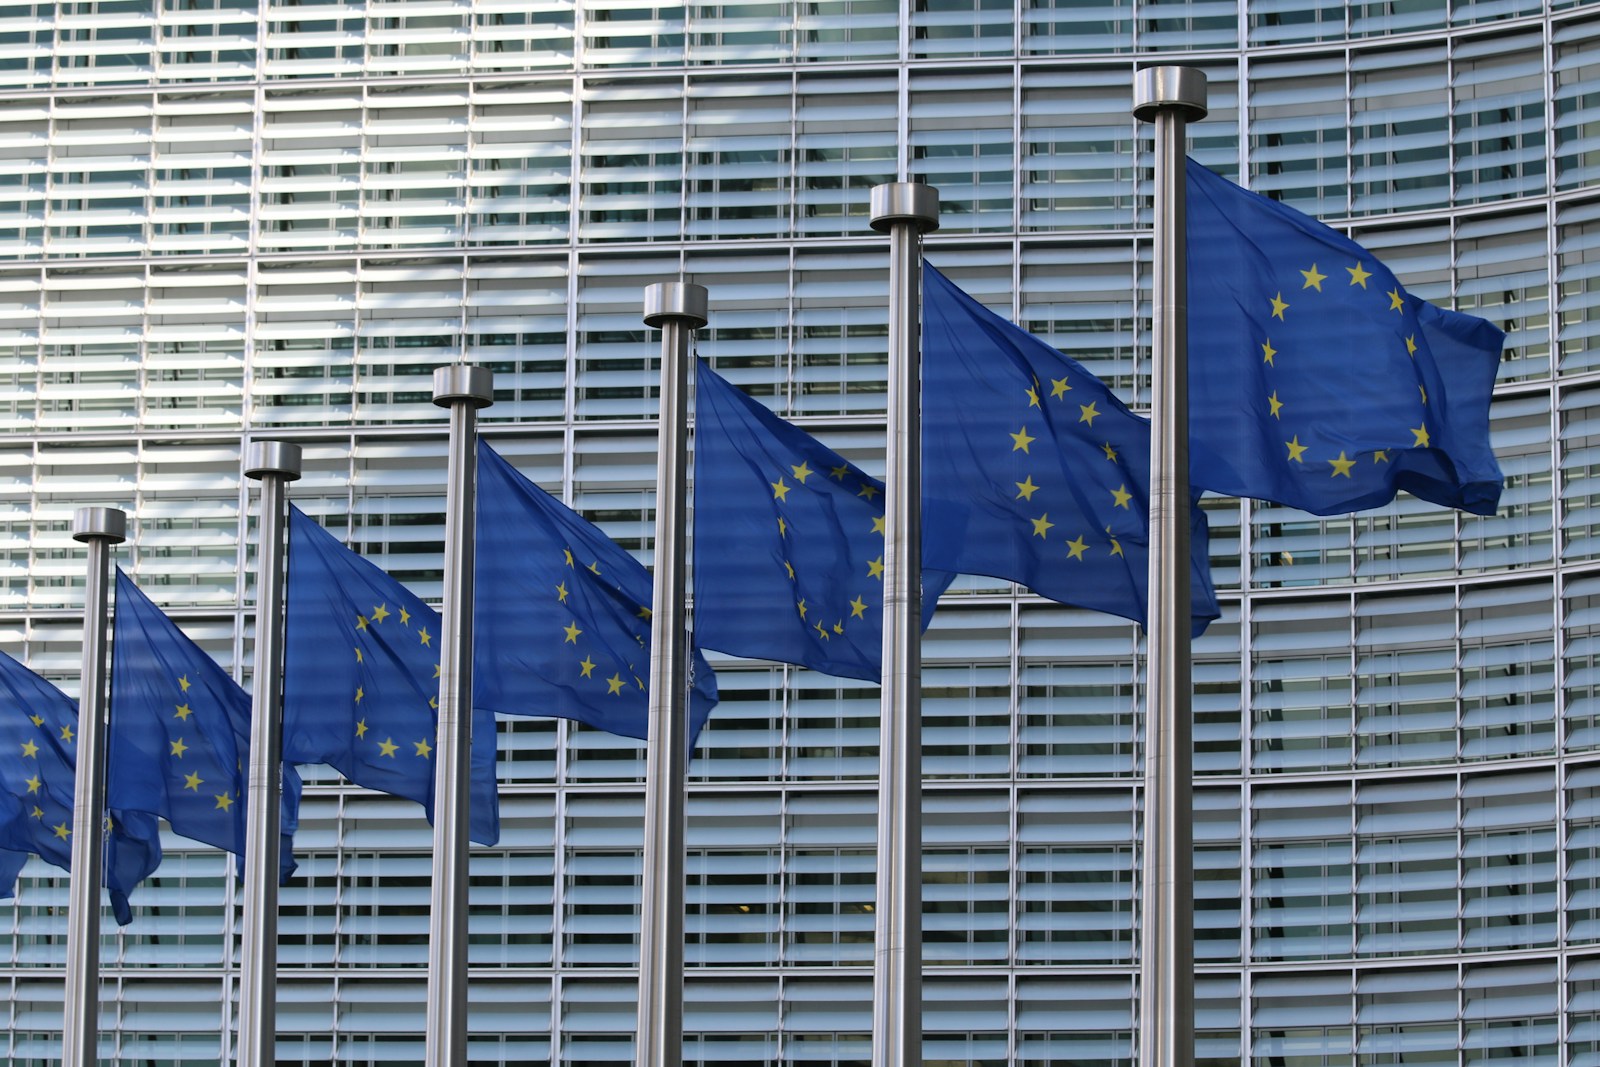
Bandiere dell'Unione Europea davanti alla sede della Commissione europea a Bruxelles
Foto di Guillaume Périgois su Unsplash

Da rendicontazione a “product law”: il cambio di paradigma

Fino a qualche anno fa, la normativa europea sulla sostenibilità agiva prevalentemente sul piano dell’informativa: imponeva alle imprese di rendicontare ciò che facevano, attraverso bilanci di sostenibilità e dichiarazioni non finanziarie. Con il Green Deal e il Circular Economy Action Plan, il baricentro si è spostato dalla rendicontazione alla regolazione diretta del prodotto: oggi il legislatore europeo entra nella progettazione industriale, impone infrastrutture digitali di tracciabilità e disciplina il linguaggio commerciale con cui un bene viene venduto. Non è più solo “raccontare” la sostenibilità: è costruirla nel prodotto, sotto pena di sanzione.

Sul piano tecnico-giuridico, il dato più significativo è la scelta dello strumento normativo. Cinque dei sei provvedimenti analizzati sono regolamenti ai sensi dell’art. 288 TFUE: obbligatori in ogni loro elemento e direttamente applicabili in ciascuno Stato membro, senza bisogno di un atto di recepimento nazionale. Quasi tutti trovano fondamento nell’art. 114 TFUE, la norma cardine per il ravvicinamento delle legislazioni ai fini del mercato interno — una scelta che non è neutra: significa che il legislatore europeo ha voluto un’applicazione uniforme e immediata, sottraendo agli Stati membri lo spazio di discrezionalità che una direttiva normalmente lascerebbe. Fa eccezione, come si vedrà, proprio la disciplina sulla comunicazione ambientale, rimasta una direttiva — un’anomalia che ha conseguenze pratiche non banali.

Regolamento Packaging (PPWR) — Reg. (UE) 2025/40

Entrato in vigore l’11 febbraio 2025 su base giuridica dell’art. 114 TFUE, il PPWR sarà applicabile dal 12 agosto 2026, con un percorso di scadenze scaglionate fino al 2040. Sostituisce la precedente direttiva sugli imballaggi (94/62/CE) con un regolamento direttamente applicabile: introduce requisiti obbligatori di riciclabilità, target quantitativi di contenuto riciclato, restrizioni sugli imballaggi monouso nel settore della ristorazione e limiti alle sostanze PFAS negli imballaggi a contatto con alimenti.

Punti di forza. Il passaggio da direttiva a regolamento è la scelta giuridica più rilevante: elimina il rischio — concretizzatosi per anni con la disciplina precedente — di recepimenti nazionali disomogenei che frammentavano il mercato interno degli imballaggi con requisiti tecnici diversi da Stato a Stato. I target di riciclabilità e riuso sono vincolanti e calendarizzati fino al 2040, offrendo alle imprese una visibilità pluriennale rara nel diritto ambientale, utile per pianificare investimenti industriali di lungo periodo.

Punti di debolezza. L’attuazione concreta dipende da un numero elevato di atti delegati e di esecuzione ancora da adottare, il che genera incertezza operativa proprio nella fase più delicata, quella immediatamente precedente all’applicabilità di agosto 2026. Le deroghe settoriali — in particolare per le microimprese e per alcuni comparti alimentari — creano un mosaico interno di eccezioni che complica l’applicazione uniforme che il regolamento avrebbe dovuto garantire. Sul piano sanzionatorio, il PPWR lascia agli Stati membri — come è consueto nei regolamenti di prodotto — il compito di definire un regime di sanzioni “effettive, proporzionate e dissuasive”: in Italia il regime specifico è ancora da definire, e dovrà essere coordinato con il sistema di responsabilità estesa del produttore già gestito dal CONAI, con un periodo di transizione che richiederà chiarimenti operativi.

Regolamento Prodotti da Costruzione (CPR) — Reg. (UE) 2024/3110

In vigore dal 7 gennaio 2025 e applicabile, per la gran parte delle disposizioni, dall’8 gennaio 2026 (l’articolo 92 solo dall’8 gennaio 2027), il nuovo CPR aggiorna il regolamento del 2011 introducendo il Passaporto Digitale di Prodotto anche per i materiali da costruzione, una definizione più ampia di “prodotto da costruzione” — che include kit e prodotti riutilizzati o ottenuti tramite stampa 3D — e nuovi requisiti ambientali (durabilità, riparabilità, contenuto di materiale riciclato) integrati direttamente nella marcatura CE, con 96 articoli e 11 allegati.

Punti di forza. Essendo direttamente applicabile ai sensi dell’art. 288 TFUE, evita un nuovo giro di recepimenti nazionali disomogenei sulla marcatura CE — un problema storico del settore edile. L’integrazione dei requisiti di sostenibilità in un sistema di certificazione già consolidato e conosciuto dagli operatori, anziché la creazione di un binario parallelo, riduce nel medio periodo la duplicazione degli oneri amministrativi e degli organismi di certificazione coinvolti.

Punti di debolezza. La transizione prevede una lunga coesistenza tra vecchio e nuovo regime, con conseguente incertezza prolungata su quale disciplina si applichi a un dato prodotto immesso sul mercato in questa finestra temporale. Il settore delle costruzioni in Italia è composto in larga parte da piccole e medie imprese, per le quali l’adeguamento — soprattutto sul fronte della documentazione digitale e del Passaporto di Prodotto — comporta costi di compliance non trascurabili. A oggi, inoltre, mancano ancora molte delle norme tecniche armonizzate necessarie per rendere il regolamento pienamente operativo su tutte le categorie di prodotto, un vuoto che espone gli operatori a un periodo di incertezza interpretativa.

Regolamento Ecodesign (ESPR) e Passaporto Digitale di Prodotto — Reg. (UE) 2024/1781

In vigore dal 18 luglio 2024, l’ESPR è un regolamento quadro orizzontale: si applica in linea di principio a quasi tutti i prodotti fisici immessi sul mercato UE, con esclusioni limitate (alimenti, mangimi, medicinali, organismi viventi, alcuni veicoli). I requisiti specifici arrivano progressivamente, categoria per categoria, tramite atti delegati: il primo piano di lavoro, adottato nell’aprile 2025, individua tessili e abbigliamento, mobili, pneumatici, materassi, ferro, acciaio e alluminio come i primi settori coinvolti. Il registro centrale UE del Passaporto Digitale di Prodotto, collegato alle dogane, è operativo dal 20 luglio 2026.

Punti di forza. L’approccio orizzontale evita la proliferazione di normative settoriali scollegate tra loro, fornendo un’unica cornice giuridica e un’unica infrastruttura dati riutilizzabile per tracciabilità, riparabilità e mercato secondario. Sul piano dell’enforcement, l’ESPR introduce un meccanismo insolitamente efficace per il diritto ambientale: il controllo doganale automatico. Un prodotto con passaporto digitale registrato viene sdoganato, uno privo di passaporto viene bloccato o respinto — un’esecuzione quasi automatica, molto più incisiva del tradizionale controllo a campione seguito da sanzione pecuniaria a posteriori.

Punti di debolezza. Il meccanismo di attuazione per fasi, interamente affidato ad atti delegati futuri, lascia le imprese nell’incertezza su quando la propria categoria di prodotto sarà effettivamente coinvolta e con quali requisiti specifici — una tecnica normativa flessibile per il legislatore, ma scomoda per chi deve pianificare investimenti pluriennali. L’onere di raccolta e aggiornamento dei dati di prodotto si estende a tutta la catena del valore, coinvolgendo anche fornitori extra-UE che dovranno alimentare il passaporto pur non essendo direttamente soggetti al regolamento europeo. Esiste inoltre un concreto rischio di sovrapposizione con i passaporti digitali già previsti da regolamenti settoriali — batterie, prodotti da costruzione — se il coordinamento tecnico tra i diversi registri non sarà pienamente armonizzato nella prassi applicativa.

Regolamento Batterie — Reg. (UE) 2023/1542

Entrato in vigore il 17 agosto 2023 e applicabile in linea generale dal 18 febbraio 2024, il Regolamento Batterie sostituisce la direttiva 2006/66/CE con obblighi scaglionati nel tempo: etichettatura dall’agosto 2024, gestione del fine vita dall’agosto 2025, dovuta diligenza sulla filiera dei minerali critici — cobalto, litio, nichel — dal febbraio 2027. È stato il primo regolamento a introdurre concretamente il Passaporto Digitale di Prodotto, facendo da modello e da banco di prova per l’ESPR. In Italia il decreto legislativo di adeguamento (D.Lgs. 10 febbraio 2026, n. 29, in vigore dal 7 marzo 2026, 39 articoli e un allegato) ha novellato il Codice dell’Ambiente, individuando il Ministero delle Imprese e del Made in Italy come autorità di notifica per gli organismi di valutazione della conformità e il Ministero dell’Ambiente e della Sicurezza Energetica — tramite la Direzione generale sostenibilità dei prodotti e dei consumi — come autorità di vigilanza del mercato, con il supporto di Camere di Commercio, Guardia di Finanza e Vigili del Fuoco. Le sanzioni amministrative pecuniarie per le violazioni principali — immissione sul mercato di batterie non conformi, mancata iscrizione al registro, mancata organizzazione dei sistemi di raccolta — arrivano fino a 150.000 euro.

Punti di forza. Copre l’intero ciclo di vita della batteria, dall’estrazione mineraria al riciclo, includendo obblighi di dovuta diligenza sulla filiera che rispondono a preoccupazioni geopolitiche reali sulla dipendenza europea da materie prime critiche extra-UE. Essendo un regolamento autonomo, già recepito con un proprio impianto sanzionatorio nazionale definito, offre oggi un grado di certezza applicativa superiore a quello di un ESPR ancora in larga parte da attuare.

Punti di debolezza. Gli oneri di conformità, in particolare sulla dovuta diligenza di filiera, pesano in modo proporzionalmente più significativo sulle piccole e medie imprese che immettono sul mercato piccoli lotti — ricambi, e-commerce. La capacità di controllo doganale e di vigilanza di mercato non è ancora del tutto omogenea tra Stati membri, con il rischio che nella fase transitoria i produttori europei, pienamente controllati e sanzionabili fino a 150.000 euro, si trovino in una posizione di svantaggio competitivo rispetto a importatori extra-UE più difficili da intercettare.

Le regole anti-greenwashing: la Direttiva (UE) 2024/825 e il vuoto lasciato dal ritiro della Green Claims Directive

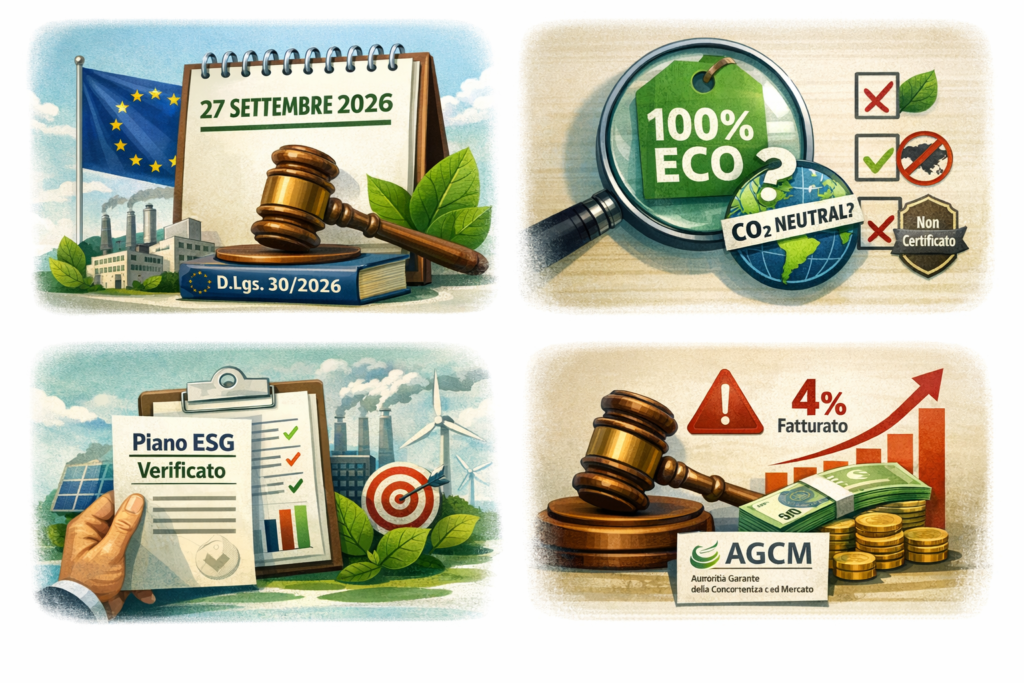
Qui si annida il punto tecnico più spesso frainteso dell’intero pacchetto: la disciplina sulla comunicazione ambientale non è un regolamento, ma una direttiva. La Direttiva (UE) 2024/825, nota come “Empowering Consumers for the Green Transition” (EmpCo), modifica la direttiva sulle pratiche commerciali sleali (2005/29/CE) e quella sui diritti dei consumatori (2011/83/UE), ed è applicabile dal 27 settembre 2026 — cioè in questi stessi giorni. Vieta le asserzioni ambientali generiche e non sostanziate (“eco-friendly”, “verde”, “sostenibile” senza prova), i marchi di sostenibilità autoprodotti e non certificati da uno schema indipendente, e le affermazioni di “neutralità climatica” fondate solo su compensazioni. In Italia la direttiva è già stata recepita (D.Lgs. n. 30/2026), che ha novellato l’art. 27 del Codice del Consumo: le sanzioni vanno da un minimo di 5.000 euro a un massimo di 10 milioni di euro, elevabile fino al 4% del fatturato annuo dell’impresa nei casi di infrazione diffusa a dimensione transfrontaliera ai sensi del Regolamento (UE) 2017/2394 sulla cooperazione per la tutela dei consumatori (CPC). Alle sanzioni pecuniarie si affiancano sanzioni interdittive: sospensione dell’attività, esclusione da appalti e gare pubbliche, provvedimenti inibitori e ritiro dal mercato dei prodotti interessati. L’autorità competente in Italia è l’Autorità Garante della Concorrenza e del Mercato.

Un secondo provvedimento, distinto e spesso confuso con il primo, è la proposta di direttiva “Green Claims” (COM(2023)166), che avrebbe imposto la verifica preventiva e la certificazione indipendente delle asserzioni ambientali specifiche, prodotto per prodotto — un controllo ex ante, non solo un divieto ex post di claim scorretti. La Commissione ne ha annunciato il ritiro il 20 giugno 2025, dopo che il Partito Popolare Europeo e l’Italia avevano ritirato il proprio sostegno, principalmente per il timore di oneri burocratici eccessivi anche sulle microimprese.

Punti di forza. La Direttiva EmpCo colma un vuoto di enforcement reale, fornendo all’AGCM uno strumento diretto e già sanzionabile — fino al 4% del fatturato — contro le asserzioni ambientali vaghe. Si applica trasversalmente a tutti i settori, non solo ai beni di consumo ma anche a servizi e comunicazione finanziaria, perché incardinata sulla disciplina generale delle pratiche commerciali sleali; e le sanzioni collegate, aggredendo il regime dell’art. 27 del Codice del Consumo, sono già pienamente operative nell’ordinamento italiano.

Punti di debolezza. Essendo una direttiva e non un regolamento, ha richiesto un recepimento nazionale non uniforme nei tempi tra i 27 Stati membri — un’asimmetria che stride con l’armonizzazione totale scelta per le regole di prodotto appena esaminate. Il ritiro della Green Claims Directive lascia scoperta proprio la verifica ex ante delle asserzioni ambientali specifiche di prodotto (“questo articolo compensa il 40% delle proprie emissioni”), che restano oggi affidate alla sola disciplina generale sulle pratiche commerciali sleali — meno puntuale e più esposta a incertezza interpretativa su cosa costituisca una prova “sostanziata” ai sensi della direttiva EmpCo.

Regolamento Rating ESG — Reg. (UE) 2024/3005

In vigore dal 1° gennaio 2025 e pienamente applicabile dal 2 luglio 2026, il regolamento introduce l’obbligo di autorizzazione e registrazione presso l’ESMA per i fornitori di rating ESG stabiliti nell’Unione, un regime di equivalenza per i fornitori extra-UE — incluse le grandi agenzie internazionali — obblighi di trasparenza sulle metodologie e regole stringenti sulla separazione tra attività di rating e altre attività commerciali, come la consulenza, per gestire i conflitti di interesse. Nel luglio 2026 sono stati pubblicati i regolamenti delegati (UE) 2026/904 e 2026/910, che completano il quadro applicativo disciplinando le procedure per l’irrogazione di sanzioni pecuniarie e penalità di mora. L’ESMA può sospendere o revocare l’autorizzazione, vietare temporaneamente la pubblicazione dei rating, ordinare la cessazione delle condotte irregolari e imporre sanzioni pecuniarie fino al 10% del fatturato annuo globale dell’ente di rating in caso di violazioni gravi — una soglia sanzionatoria tra le più elevate dell’intero pacchetto normativo qui esaminato.

Punti di forza. Porta sotto supervisione pubblica un mercato che oggi opera in larga parte in autoregolamentazione, dominato da pochi operatori internazionali con metodologie proprietarie e spesso non comparabili tra loro. La separazione obbligatoria tra rating e altre attività commerciali riduce un conflitto di interesse strutturale — chi valuta non dovrebbe anche vendere consulenza per migliorare il voto assegnato — e la soglia sanzionatoria del 10% del fatturato globale è concretamente dissuasiva anche per i maggiori operatori del settore.

Punti di debolezza. Il costo dell’autorizzazione ESMA rischia di spingere fuori dal mercato i fornitori più piccoli o specializzati, favorendo un ulteriore consolidamento verso i pochi grandi operatori già dominanti — un effetto paradossale per un regolamento pensato per aumentare la concorrenza e la qualità dell’informazione. Il regime di equivalenza per gli operatori extra-UE è ancora da rodare nella prassi applicativa e potrebbe generare, nella fase iniziale, un vantaggio competitivo per chi opera fuori dal perimetro pienamente regolato. Soprattutto, il regolamento non armonizza le metodologie di rating, che restano proprietarie: la maggiore trasparenza non elimina, di per sé, la divergenza dei voti ESG assegnati allo stesso emittente da provider diversi — un problema segnalato da tempo dagli investitori istituzionali e che nessuna norma di trasparenza, da sola, può risolvere.

Chi vigila su cosa: una mappa delle competenze

Uno degli aspetti meno raccontati di questo pacchetto normativo è la sua architettura di enforcement, frammentata tra autorità di natura molto diversa. Per il Regolamento Batterie vigilano, in Italia, il Ministero dell’Ambiente e della Sicurezza Energetica e il Ministero delle Imprese e del Made in Italy, con il supporto operativo di Guardia di Finanza e Vigili del Fuoco. Per le asserzioni ambientali scorrette vigila l’Autorità Garante della Concorrenza e del Mercato, in base alla disciplina generale sulle pratiche commerciali sleali. Per i rating ESG vigila direttamente l’ESMA, l’autorità europea, senza intermediazione di un’autorità nazionale designata — un modello di supervisione accentrata finora raro fuori dal settore finanziario in senso stretto. Per PPWR, CPR ed ESPR, infine, la vigilanza di mercato segue il modello generale del Regolamento (UE) 2019/1020, con un ruolo centrale delle dogane e delle autorità di sorveglianza del mercato nazionali — in Italia, tipicamente il Ministero delle Imprese e del Made in Italy e l’Agenzia delle Dogane e dei Monopoli. Per un’impresa che opera su più fronti, questo significa avere potenzialmente quattro o cinque interlocutori istituzionali diversi per un’unica gamma di prodotti.

Il filo comune: infrastruttura dati e vigilanza pubblica, non solo compliance

Letti insieme, questi sei provvedimenti condividono due tendenze di fondo. La prima è l’uso del Passaporto Digitale di Prodotto come infrastruttura dati ricorrente — nato con le batterie, generalizzato dall’ESPR, replicato per i prodotti da costruzione — che punta a diventare lo standard trasversale per tracciabilità e durabilità dei prodotti europei. La seconda è l’estensione della vigilanza pubblica in aree lasciate finora all’autoregolamentazione: l’ESMA per i rating ESG, le autorità di mercato e le dogane per i prodotti, le autorità consumeristiche nazionali per le asserzioni ambientali.

Emerge però un’asimmetria significativa, che è anche una scelta di politica legislativa: le regole di prodotto viaggiano quasi tutte come regolamenti, direttamente applicabili e uniformi in tutta l’Unione ai sensi dell’art. 288 TFUE; le regole sulla comunicazione ambientale restano ancorate a una direttiva da recepire, con tutte le disomogeneità applicative e temporali che questo comporta tra i 27 ordinamenti nazionali. È anche una fase di evidente sovraccarico regolatorio: tra il 2025 e il 2027 le scadenze si accavallano, ed è significativo che la stessa Commissione abbia lanciato, in parallelo, i pacchetti “Omnibus” di semplificazione anche su CSRD e CSDDD — segno che il legislatore riconosce esso stesso il rischio di sovraccarico sulle imprese, pur senza (ancora) intervenire sui sei regimi qui esaminati.

Cosa devono fare le imprese, in concreto

Il primo passo è mappare quali di questi sei regimi si applicano effettivamente ai propri prodotti o al proprio settore, e con quali scadenze: agosto 2026 per il packaging, gennaio 2026 per i prodotti da costruzione, scadenze scaglionate fino al 2027 per le batterie, luglio 2026 per le imprese valutate da agenzie di rating ESG, settembre 2026 per le asserzioni ambientali nella comunicazione commerciale. Il secondo passo è predisporre, anche prima dell’obbligo specifico di settore, sistemi di raccolta dati di prodotto compatibili con la logica del Passaporto Digitale — riconvertire questi sistemi in corsa, sotto scadenza, costa sempre più che progettarli con anticipo. Il terzo è un audit legale delle comunicazioni ambientali esistenti — sito, packaging, materiali commerciali, bilanci di sostenibilità — alla luce del divieto di claim generici già in vigore dal 27 settembre 2026, verificando in particolare la solidità probatoria di ogni affermazione ambientale specifica. Per le imprese valutate da agenzie di rating ESG, infine, vale la pena verificare se il fornitore utilizzato sia, o sia in procinto di essere, autorizzato dall’ESMA — un dato che diventerà rilevante anche nei rapporti contrattuali con investitori e finanziatori.

Conclusione

Non siamo davanti a una singola riforma, ma a un’architettura normativa interconnessa che tratta il prodotto, la sua tracciabilità digitale e la sua comunicazione al mercato come un unico oggetto di disciplina — con la scelta dello strumento giuridico (regolamento o direttiva) tutt’altro che neutra sul piano degli effetti pratici. I punti di forza sono reali: maggiore certezza giuridica grazie alla scelta del regolamento per le regole di prodotto, un’infrastruttura dati condivisa attorno al Passaporto Digitale, una vigilanza pubblica — spesso con soglie sanzionatorie severe, fino al 10% del fatturato per i rating ESG e al 4% per il greenwashing — dove prima regnava l’autoregolamentazione. Le criticità non sono meno concrete: tempistiche di attuazione ancora incerte per i provvedimenti più recenti, un’asimmetria di solidità normativa tra regole di prodotto e regole di comunicazione, costi di adeguamento concentrati soprattutto sulle piccole e medie imprese, una vigilanza frammentata tra autorità diverse e un vuoto interpretativo lasciato dal ritiro della Green Claims Directive che difficilmente si colmerà da solo. Per le imprese, la priorità immediata non è rincorrere ogni scadenza isolatamente, ma costruire — con l’assistenza di chi conosce il dettaglio di ciascun regime — una mappa unica di applicabilità e un’infrastruttura dati di prodotto pensata per servire, insieme, tutti e sei i regimi.
Acqua e sostenibilità: l’importanza del risparmio idrico e il ruolo dei water credit

Perché l’acqua non è una risorsa infinita, cosa significa davvero “risparmio idrico” per persone e imprese, e come i water credit stanno diventando uno strumento concreto di sostenibilità.

Illustrazione di una goccia d'acqua con una foglia e frecce circolari che rappresentano il ciclo dell'acqua e la sostenibilità idrica

Diamo l’acqua per scontata perché, per chi vive nei Paesi sviluppati, esce semplicemente girando un rubinetto. Ma la disponibilità di acqua dolce accessibile e utilizzabile è una frazione minima delle risorse idriche del pianeta, e la pressione su questa risorsa cresce ogni anno: cambiamento climatico, crescita della popolazione, urbanizzazione e agricoltura intensiva stanno rendendo lo stress idrico un problema strutturale, non più solo un’emergenza stagionale in alcune aree del mondo.

L’acqua, una risorsa che non possiamo dare per scontata

Secondo le stime delle Nazioni Unite, oltre due miliardi di persone nel mondo non hanno ancora accesso a servizi idrici gestiti in modo sicuro, e la domanda globale di acqua continua a crescere più rapidamente della popolazione. L’agricoltura da sola assorbe circa il 70% dei prelievi mondiali di acqua dolce; il resto si divide tra industria, produzione di energia e uso civile.

Non è un tema lontano dall’Italia. Diverse regioni del Centro-Sud, in particolare Puglia, Sicilia e Sardegna, sperimentano periodicamente condizioni di stress idrico severo, con reti di distribuzione datate che disperdono una quota rilevante dell’acqua immessa in rete prima che arrivi agli utenti finali. L’accesso all’acqua di sicuro non è un problema esclusivo di Paesi lontani: la sicurezza idrica, oggi, riguarda anche il nostro territorio e la competitività delle nostre imprese.

Il risparmio idrico: da gesto quotidiano a leva industriale

A livello individuale, il risparmio idrico passa da gesti noti — docce più brevi, rubinetti chiusi, elettrodomestici efficienti, riparazione tempestiva delle perdite — che restano importanti ma non bastano da soli a invertire la tendenza. Il cambiamento più significativo si gioca a livello industriale e agricolo, dove i volumi in gioco sono ordini di grandezza superiori.

Per le imprese, risparmiare acqua significa oggi ripensare i cicli produttivi in ottica di economia circolare: riutilizzo delle acque reflue depurate, sistemi di raffreddamento a circuito chiuso, irrigazione di precisione in agricoltura, monitoraggio digitale dei consumi per intercettare perdite e sprechi. A livello normativo, il Regolamento (UE) 2020/741, pienamente applicabile dal giugno 2023, ha introdotto requisiti minimi armonizzati per il riutilizzo delle acque reflue depurate a fini di irrigazione agricola, con l’obiettivo dichiarato di incentivare il riuso idrico in tutta l’Unione. In Italia, la disciplina delle risorse idriche resta ancorata al Codice dell’Ambiente (D.Lgs. 152/2006), che regola concessioni di derivazione, tutela qualitativa e quantitativa dei corpi idrici e canoni per l’utilizzo della risorsa.

Misurare, prima di risparmiare: è qui che entra in gioco l’impronta idrica (water footprint), quantificabile secondo lo standard ISO 14046, che permette a un’impresa di sapere quanta acqua consuma realmente lungo tutta la propria catena del valore, non solo nel proprio stabilimento.

Cosa sono i water credit

Il concetto di water credit si è affermato sulla scia di un meccanismo che molti già conoscono: quello dei crediti di carbonio. L’idea di fondo è simile — quantificare un beneficio ambientale e renderlo tracciabile, certificabile e in certi casi finanziabile — ma con una differenza sostanziale che vale la pena chiarire subito: l’acqua, a differenza della CO₂, non è un problema globale fungibile. Un litro d’acqua risparmiato in un bacino idrico non compensa uno sprecato in un altro: il beneficio ha valore solo se resta legato al territorio e al bacino idrografico in cui viene generato.

Con questa premessa, “water credit” indica oggi due famiglie di strumenti piuttosto diverse tra loro:

Crediti di restauro e stewardship idrica. Programmi come i Water Restoration Certificate o i Volumetric Water Benefit permettono a un’impresa di finanziare progetti locali — ripristino di zone umide, efficientamento di reti irrigue, tutela di bacini idrografici — che restituiscono al territorio un volume d’acqua proporzionale ai consumi aziendali. Non esiste, a differenza del carbonio, un mercato regolamentato globale: la credibilità di questi strumenti dipende interamente dalla trasparenza della metodologia e dalla specificità locale del progetto finanziato.

La WaterCredit Initiative di Water.org. Un caso a sé, con un significato più letterale del termine “credito”: un modello di microfinanza che eroga piccoli prestiti a famiglie e comunità in Paesi in via di sviluppo per realizzare allacci idrici e servizi igienico-sanitari domestici. Non è uno strumento di compensazione per le imprese, ma un meccanismo di accesso all’acqua per chi ne è privo, coerente con l’Obiettivo di Sviluppo Sostenibile 6 dell’Agenda ONU 2030 (acqua pulita e servizi igienico-sanitari per tutti).

In entrambi i casi, il valore dello strumento sta nella tracciabilità e nella verificabilità del beneficio generato: senza una metodologia solida e una rendicontazione trasparente, il rischio di “water washing” — l’equivalente idrico del greenwashing — è concreto.

Perché riguarda anche le imprese, non solo l’ambiente

Per le aziende, in particolare quelle di maggiori dimensioni, la gestione dell’acqua sta rapidamente diventando anche un tema di conformità normativa, non solo di responsabilità ambientale. La direttiva CSRD (Corporate Sustainability Reporting Directive) impone alle imprese soggette all’obbligo di rendicontazione di sostenibilità di riferire su acqua e risorse marine secondo lo standard ESRS E3, includendo consumi, prelievi e rischi idrici lungo la catena del valore. A questo si affianca la direttiva CSDDD sulla dovuta diligenza in materia di sostenibilità, che estende l’attenzione anche ai rischi ambientali, acqua compresa, generati da fornitori e partner commerciali.

Strumenti come il CDP Water Security, il programma di disclosure volontaria gestito dal CDP, sono sempre più richiesti da investitori e grandi committenti per valutare l’esposizione di un’impresa al rischio idrico. Chi non misura, oggi, rischia di trovarsi impreparato non solo davanti a un obbligo normativo, ma anche davanti a interruzioni operative reali: una filiera che dipende da un bacino idrico sotto stress è una filiera vulnerabile, a prescindere da qualsiasi rendicontazione.

Cosa fare, in concreto

Per un’impresa che vuole affrontare seriamente il tema, il percorso è simile a quello già tracciato per l’impronta di carbonio: misurare prima di tutto l’impronta idrica lungo l’intera catena del valore, non solo nel perimetro aziendale diretto. Mappare i rischi idrici dei siti produttivi e dei fornitori strategici, con particolare attenzione alle aree già oggi classificate a stress idrico. Integrare i dati sull’acqua nel sistema di rendicontazione di sostenibilità, in coerenza con gli obblighi CSRD quando applicabili. Valutare, con la dovuta cautela metodologica, la partecipazione a progetti di restauro idrico credibili e verificabili, evitando strumenti che promettano compensazioni generiche senza legame territoriale.

Conclusione

L’acqua non ha un sostituto. A differenza di altre risorse, non può essere rimpiazzata da un’alternativa tecnologica: si gestisce, si risparmia, si restituisce al territorio da cui viene prelevata. I water credit, se usati con rigore e trasparenza, possono essere uno strumento utile per canalizzare risorse verso progetti concreti di tutela idrica — ma non sostituiscono il lavoro, meno affascinante ma decisivo, di misurare i propri consumi e ridurli alla fonte. Per le imprese, la sicurezza idrica sta seguendo lo stesso percorso già visto per il carbonio: da tema ambientale marginale a fattore di rischio, di conformità e, per chi si muove per primo, di vantaggio competitivo.

L’evoluzione della compliance e della responsabilità amministrativa degli enti: sviluppi normativi e prospettive di riforma del D.Lgs. 231/2001

Il Decreto Legislativo 8 giugno 2001, n. 231 ha introdotto nell’ordinamento giuridico italiano una forma di responsabilità penale-amministrativa a carico degli enti collettivi, superando il secolare dogma societas delinquere non potest. La ratio della normativa risiede nell’esigenza di sanzionare la criminalità d’impresa nei casi in cui l’illecito non sia la mera manifestazione dell’iniziativa individuale ed estemporanea di una persona fisica, bensì il risultato di una scelta organizzativa o gestionale dell’ente. L’architettura del D.Lgs. 231/2001 imputa la responsabilità all’ente per un “fatto proprio”, garantendo il pieno rispetto del principio costituzionale di colpevolezza e di personalità della responsabilità penale sancito dall’articolo 27 della Costituzione.

Fondamenti Dogmatici e Riconcettualizzazione della Colpa di Organizzazione

L’imputazione soggettiva dell’illecito alla persona morale non riposa su una responsabilità oggettiva o per fatto altrui, ma trova il suo fondamento nel concetto normativo di “colpa di organizzazione”. Questo criterio esprime un preciso rimprovero per il deficit di cautela strutturale dell’impresa, traducendosi nell’inottemperanza all’obbligo di adottare ed efficacemente attuare un Modello di Organizzazione, Gestione e Controllo (MOG) idoneo a prevenire la commissione dei reati-presupposto espressamente tipizzati dal legislatore.

Sotto il profilo dogmatico e causale, l’accertamento della responsabilità dell’ente richiede la convergenza di specifici criteri oggettivi e soggettivi.

I criteri oggettivi di imputazione impongono che il reato sia stato commesso nell’interesse o a vantaggio dell’ente da parte di soggetti in posizione apicale o di persone sottoposte all’altrui direzione e vigilanza. La giurisprudenza di legittimità ha da tempo consolidato un’interpretazione dualistica ed autonoma di tali requisiti. L’interesse possiede una valenza ex ante e caratterizza la condotta della persona fisica intenzionalmente finalizzata al conseguimento di un’utilità per la società, a prescindere dal suo effettivo raggiungimento. Il vantaggio, di natura eminentemente ex post, rappresenta il beneficio patrimoniale, economico o competitivo concretamente ottenuto dall’ente per effetto della condotta illecita, manifestandosi di frequente nella forma di un risparmio di spesa o dell’abbattimento dei tempi operativi.

Il criterio soggettivo di imputazione si sostanzia nella colpa di organizzazione, intesa quale inosservanza delle cautele doverose destinate a contenere il rischio-reato. Tale deficit organizzativo deve porsi in rapporto di causalità agevolatrice rispetto all’illecito realizzato dalla persona fisica, dimostrando che l’assenza o l’inidoneità delle misure preventive ha consentito la maturazione della condotta delittuosa.

Negli ultimi anni, il legislatore italiano ed europeo ha impresso una marcata accelerazione all’espansione del catalogo dei reati-presupposto. Questo continuo aggiornamento risponde alla necessità di conformare i sistemi aziendali di controllo ai mutati contesti geopolitici, tecnologici ed ambientali, trasformando la compliance 231 da adempimento burocratico a presidio strategico di governance e trasparenza.

L’Espansione del Catalogo dei Reati Presupposto nel Triennio 2024-2026

Il perimetro della responsabilità amministrativa degli enti ha conosciuto un sensibile ampliamento per effetto di molteplici interventi legislativi volti a recepire direttive comunitarie e a rafforzare la tutela penale in settori economici nevralgici.

Novella Normativa Fonte Legislativa e Decorrenza Nuovi Reati Presupposto Inseriti / Modificati Profilo Sanzionatorio ed Impatto Operativo
Misure Restrittive UE D.Lgs. 30 dicembre 2025, n. 211 (in vigore dal 24 gennaio 2026) Introduzione dell’Art. 25-octies.2 (Artt. 275-bis, 275-ter, 275-quater, 275-quinquies c.p.) Sanzioni pecuniarie percentuali sul fatturato globale (fino al 5%) o scaglioni fino a 40 milioni di euro. Interdizioni fino a 6 anni. Introduzione della responsabilità per colpa grave (Art. 275-quinquies c.p.).
Delitti Contro gli Animali e Ambiente Legge 6 giugno 2025, n. 82 Introduzione dell’Art. 25-undevicies (Artt. 544-bis–544-septies, 638 c.p.) e modifica dell’Art. 25-undecies (Artt. 727-bis, 733-bis c.p.) Responsabilità per le filiere agroalimentari, zootecniche, dei trasporti e dello spettacolo. Generale inasprimento delle quote pecuniarie per reati ambientali.
Tutela dell’Agroalimentare Legge 16 marzo 2026, n. 75 Modifica dell’Art. 25-bis.1 (Artt. 517-sexies frode alimentare, 517-septies c.p. commercio con segni mendaci) Rafforzamento delle sanzioni per condotte fraudolente lungo la filiera di produzione, trasformazione e distribuzione alimentare.
Tutela del Patrimonio Culturale Legge 22 gennaio 2024, n. 6 Modifica dell’Art. 25-septiesdecies (Art. 518-duodecies c.p. su distruzione e imbrattamento di beni culturali) Inserimento della punibilità per chi destina i beni culturali ad un uso incompatibile con il loro carattere storico o pregiudizievole per la conservazione.
Protezione del Made in Italy Legge 27 dicembre 2023, n. 206 Modifica dell’Art. 25-bis.1 (Art. 517 c.p. vendita di prodotti industriali con segni mendaci) Estensione della punibilità alla mera detenzione per la vendita di prodotti industriali o opere dell’ingegno contraffatti.

La Violazione delle Misure Restrittive UE e la Rivoluzione dell’Articolo 25-octies.2

L’entrata in vigore del Decreto Legislativo 30 dicembre 2025, n. 211, attuativo della Direttiva (UE) 2024/1226, costituisce uno dei più rilevanti mutamenti sistematici nella storia della compliance 231. Il provvedimento risponde all’esigenza di reprimere in modo uniforme all’interno dell’Unione Europea le condotte volte a eludere o violare i regimi sanzionatori e le misure restrittive internazionali adottate nei confronti di Paesi terzi, entità o soggetti designati.

L’articolo 6 del D.Lgs. 211/2025 ha introdotto nel D.Lgs. 231/2001 il nuovo articolo 25-octies.2, che si collega alle fattispecie incriminatrici di nuova introduzione contenute nel Capo I-bis del Titolo I, Libro II del Codice Penale, intitolato «Delitti contro la politica estera e la sicurezza comune dell’Unione europea». Le condotte penalmente rilevanti incriminano la messa a disposizione diretta o indiretta di fondi o risorse economiche a favore di soggetti inseriti in liste di congelamento (asset-freeze), l’omesso congelamento di beni di proprietà di entità designate, l’esecuzione di operazioni finanziarie o commerciali vietate e il commercio non autorizzato di beni a duplice uso (dual-use) o materiali ad alta tecnologia (Art. 275-bis c.p.). Risultano parimenti punite la violazione degli obblighi informativi verso le autorità nazionali competenti (Art. 275-ter c.p.) e l’inosservanza delle prescrizioni stabilite nelle autorizzazioni rilasciate in deroga (Art. 275-quater c.p.).

Sotto il profilo dogmatico, la vera rottura rispetto al passato è rappresentata dall’articolo 275-quinquies c.p., che sanziona le violazioni commesse per colpa grave aventi ad oggetto materiali di armamento o beni a duplice uso. L’inclusione di una fattispecie colposa all’interno dell’articolo 25-octies.2 impone alle imprese di strutturare procedure di due diligence preventiva di straordinaria ed inedita rigorosità. La semplice imperizia o la mancata verifica della destinazione finale della merce (end-user check) commessa per colpa grave da un dipendente può determinare l’insorgere della responsabilità diretta dell’azienda.

Il legislatore ha inoltre rivoluzionato il modello sanzionatorio. Superando il tradizionale criterio di calcolo basato per quote previsto dall’articolo 10 del Decreto 231, le sanzioni pecuniarie per la violazione dell’articolo 25-octies.2 sono calcolate in misura percentuale sul fatturato globale dell’impresa nell’esercizio antecedente a quello di commissione del fatto, fino ad un massimo del 5% del giro d’affari complessivo. Nei casi in cui non sia possibile determinare la dimensione del fatturato, le sanzioni sono articolate per scaglioni fissi che possono raggiungere i 40 milioni di euro, affiancate da sanzioni interdittive temporanee comminabili fino ad una durata massima di sei anni nei casi di spiccata gravità o reiterazione.

Biodiversità, Tutela degli Animali e Salvaguardia del Made in Italy

Un ulteriore filone di espansione della responsabilità degli enti trae origine dalla Legge 6 giugno 2025, n. 82, la quale ha inserito l’articolo 25-undevicies nel D.Lgs. 231/2001, estendendo la responsabilità amministrativa ai delitti contro gli animali quali l’uccisione (Art. 544-bis c.p.), il maltrattamento (Art. 544-ter c.p.), l’organizzazione di spettacoli vietati e l’uccisione di animali altrui (Art. 638 c.p.). Questa innovazione sposta la necessità di presidi di compliance verso settori produttivi tradizionalmente marginali nelle analisi 231, quali le imprese zootecniche, le filiere della trasformazione alimentare di carne e pesce, gli operatori della logistica e del trasporto di animali vivi, nonché i gestori di eventi e parchi faunistici.

Parallelamente, la disciplina dei reati ambientali ex articolo 25-undecies è stata riorganizzata a seguito dell’entrata in vigore del Decreto Legislativo n. 81/2026 e della Legge n. 82/2025. L’intervento ha armonizzato il quadro penale recependo le nozioni codificate di “ecosistema”, “habitat” e “abusività”, ed ha tipizzato le nuove condotte di commercio di sostanze inquinanti (Art. 452-bis.1 c.p.), traffico di materiale ad alta radioattività (Art. 452-sexies c.p.) e violazione della disciplina sui gas a effetto serra e sostanze ozono-lesive.

Il quadro delle novità si completa con le misure a protezione della genuinità e reputazione dei prodotti nazionali. La Legge 27 dicembre 2023, n. 206 e la Legge 16 marzo 2026, n. 75 hanno rafforzato l’articolo 25-bis.1 del Decreto 231, punendo espressamente non soltanto la vendita ma la mera detenzione per il commercio di beni industriali con marchi mendaci o indicazioni geografiche contraffatte (Art. 517 c.p.), nonché l’introduzione delle specifiche fattispecie di frode alimentare e vendita di alimenti con segni non veridici (Artt. 517-sexies e 517-septies c.p.).

La Giurisprudenza di Legittimità sul Giudizio di Idoneità e le Patologie del Modello

La giurisprudenza della Corte di Cassazione tra il 2023 e il 2025 ha tracciato indicazioni vincolanti in merito ai parametri di valutazione dell’idoneità dei Modelli Organizzativi, superando ogni visione formalistica ed incentrando l’analisi sull’effettività della prevenzione.

Criteri Epistemologici: Prognosi Postuma ed Elusione Fraudolenta

Con le pronunce della Quarta Sezione Penale n. 51455/2023 e n. 18410/2025, la Suprema Corte ha riaffermato un principio cardine: il semplice verificarsi del reato-presupposto non dimostra di per sé la responsabilità dell’ente o l’inidoneità del Modello 231. L’accertamento giudiziale della colpa di organizzazione richiede l’adozione del criterio epistemologico della prognosi postuma.

Il giudice di merito è chiamato a collocarsi idealmente nel momento in cui l’illecito è stato commesso per verificare se l’osservanza del “comportamento alternativo lecito” – ossia la rigorosa applicazione delle cautele e dei protocolli previsti da un MOG virtuosamente attuato – avrebbe eliminato o ridotto in termini di elevata credibilità razionale il rischio di verificazione del reato. Se l’istruttoria accerta che l’illecito è stato perpetrato dal soggetto agente tramite l’elusione fraudolenta delle misure di controllo (Art. 6, comma 1, lett. c), la responsabilità dell’ente deve essere categoricamente esclusa.

Le Patologie Organizzative: Modelli Standardizzati e Carenze di Risk Assessment

Di contro, le decisioni di legittimità e di merito hanno censurato severe patologie aziendali che privano il MOG dell’efficacia esimente, equiparando il modello difettoso alla sua totale assenza.

I modelli definiti “copia e incolla” o “cartolari” costituiscono il principale motivo di addebito di colpa organizzativa. Con la sentenza n. 21704/2023, la Corte di Cassazione ha statuito che la formalizzazione di un documento standardizzato, decontestualizzato rispetto alle reali dinamiche operative dell’impresa e privo di personalizzazione, non soddisfa i requisiti normativi. Per spiegare efficacia preventiva, la struttura del MOG deve riflettere la specifica architettura dei processi aziendali (tailor-made).

L’assenza di una mappatura dinamica dei rischi è stata qualificata dalla Cassazione (Sez. VI, n. 2768/2025) come sintomo di “generale trascuratezza” nella gestione dell’ente. Un risk assessment incompleto o non tempestivamente aggiornato rispetto all’evoluzione normativa impedisce l’individuazione delle aree di vulnerabilità.

L’efficacia del modello risulta del pari vanificata laddove l’ente ometta di attuare programmi di formazione continua e differenziata. Il Tribunale di Milano (sentenza n. 1070/2024) ha confermato che la diffusione e la spiegazione operativa delle procedure al personale costituiscono parte integrante del sistema di prevenzione, giacché un presidio sconosciuto dai suoi destinatari non ha capacità di orientare i comportamenti aziendali.

L’Organismo di Vigilanza tra Apparenza e Iperattività Operativa

Un apporto chiarificatore della giurisprudenza concerne il ruolo ed il funzionamento dell’Organismo di Vigilanza (OdV), la cui carenza operativa inficia l’intero MOG.

Con la fondamentale sentenza della Sezione VI Penale n. 4535/2025, la Suprema Corte ha confermato il rigetto del ricorso di una società sottoposta a misura cautelare interdittiva ex articolo 45 D.Lgs. 231/2001, ravvisando l’inidoneità del modello in ragione della natura “apparente” dell’OdV. I giudici hanno motivato la decisione evidenziando che l’attribuzione all’OdV di un budget annuo irrisorio (pari a soli 2.500 euro) ed il difetto assoluto di verbale o documentazione comprovante l’effettuazione di audit interni dimostrano l’assenza di una reale attività di monitoraggio. La pronuncia ha altresì evidenziato l’inadeguatezza di composizioni monocratiche prive delle necessarie competenze tecniche e di autonomia per contesti organizzativi complessi.

Al contempo, la Cassazione ha tracciato il confine opposto della patologia di vigilanza. La sentenza n. 23401/2021 (Impregilo-bis) ha stigmatizzato la figura dell’OdV “iperattivo” o “cogestore”. Qualora l’OdV travalichi i propri compiti di controllo preventivo ed operi un’ingerenza diretta nelle decisioni gestionali o nella validazione preventiva dei contratti commerciali, perde irrimediabilmente la propria terzietà ed indipendenza, annullando la valenza del sistema di controllo interno.

Il quadro tecnico si è arricchito con le Linee Guida dell’Osservatorio Nazionale del CNDCEC (pubblicate nel novembre 2025), le quali hanno ribadito che la congruenza del compenso dell’OdV costituisce un prerequisito di autonomia professionale. Tali linee guida raccomandano la tenuta di verbali di riunione analitici archiviati in formato digitale protetto ed evidenziano la necessità che l’OdV operi quale collettore integrato tra i diversi sistemi di compliance (compreso il Tax Control Framework per il rischio fiscale e l’organo di revisione).

Il Progetto di Riforma Organica: La Proposta Fidelbo e il Disegno di Legge Governativo

In risposta all’esigenza di razionalizzare un microsistema normativo stratificato nel corso di un ventennio e di risolvere annose incertezze applicative, il Ministero della Giustizia ha istituito nel febbraio 2024 un Tavolo Tecnico coordinato da Giorgio Fidelbo, Presidente di Sezione della Corte di Cassazione. A conclusione di un intenso confronto con l’accademia, la magistratura, l’avvocatura e le associazioni di categoria, il Tavolo ha consegnato la sua Relazione conclusiva ed una proposta di articolato. Recependo tali risultanze, il Consiglio dei Ministri ha approvato, nella seduta del 4 agosto 2026, lo schema di Disegno di Legge (DDL) per la revisione organica della responsabilità 231 degli enti.

Il testo di riforma ridisegna l’impianto della responsabilità punitiva della persona morale, ancorandolo ai seguenti pilastri sistematici.

Codificazione della Colpa di Organizzazione e Distribuzione dell’Onere della Prova

La novità di maggiore impatto dogmatico consiste nella formale elevazione della colpa di organizzazione a vero e proprio elemento costitutivo dell’illecito dell’ente. Superando il controverso meccanismo di inversione dell’onere probatorio previsto dall’attuale articolo 6 per i reati commessi da soggetti apicali, il DDL stabilisce che spetta alla Pubblica Accusa l’onere di provare la sussistenza della colpa di organizzazione. Il Pubblico Ministero è tenuto a dimostrare in giudizio la presenza di un nesso causale tra l’assenza, l’inefficacia o la palese inidoneità del MOG e la commissione del reato-presupposto.

Superamento della Distinzione tra Apicali e Sottoposti

In un’ottica di semplificazione strutturale, il Disegno di Legge elimina la dicotomia tra reati commessi da soggetti in posizione di vertice (art. 6) e reati commessi da soggetti sottoposti all’altrui direzione (art. 7). L’accertamento giudiziale viene unificato attorno ad un unico criterio di imputazione soggettiva: l’esistenza del deficit di cautela organizzativa, indipendentemente dal ruolo gerarchico rivestito dall’autore materiale della condotta criminosa.

Presunzione di Adeguatezza del Modello e Tipizzazione delle Linee Guida

Il progetto di riforma introduce un meccanismo di presunzione relativa di idoneità per i Modelli organizzativi adottati e conformati alle Linee Guida elaborate dalle associazioni rappresentative degli enti (es. Confindustria) o basati su standard di gestione internazionali riconosciuti (es. norme UNI ISO per la salute e sicurezza sul lavoro o per la gestione ambientale). Qualora l’impresa dimostri di aver strutturato il proprio MOG in aderenza a tali standard, il modello si presume adeguato, fatta salva la prova contraria fornitane dal magistrato inquirente con motivata valutazione giudiziale.

Tipizzazione del Vantaggio nei Reati Colposi e Semplificazioni per le PMI

Per superare i problemi interpretativi legati all’imputazione dei reati colposi d’evento (sicurezza sul lavoro ed ambiente ex articoli 25-septies e 25-undecies), la riforma stabilisce che l’interesse o il vantaggio dell’ente si presumono sussistenti unicamente qualora dalla violazione delle norme prevenzionistiche sia derivato un apprezzabile risparmio di spesa o un significativo incremento della produzione. Si escludono così dall’ambito di punibilità aziendale le violazioni minori o le condotte dovute ad un mero errore esecutivo della persona fisica.

Infine, il disegno di legge introduce una delega governativa volta a definire procedure semplificate per l’adozione dei MOG nelle Piccole e Medie Imprese (PMI), al fine di contenere gli oneri burocratici privi di reale valore preventivo. Si registra altresì un deciso ampliamento delle fattispecie di estinzione dell’illecito aziendale a seguito dell’adozione di condotte riparatorie e riorganizzative sollecitate dal Pubblico Ministero prima della fase dibattimentale (logica premiale).

Implicazioni Gestionali e Linee Guida Operative per la Redazione dei Modelli

Di fronte al rinnovato quadro normativo ed all’evoluzione della giurisprudenza, la dirigenza aziendale deve promuovere un immediato processo di aggiornamento e verifica dei sistemi interni di controllo.

Settore di Rischio 231 Processi Aziendali Implicati Presidi MOG e Misure Operative Necessarie
Sanzioni UE e Commercio Estero (Art. 25-octies.2) Export/Import, Logistica, Tesoreria, M&A, Gestione Clienti/Fornitori Extra-UE Screening automatico in tempo reale delle controparti su liste internazionali. Procedura di identificazione del Titolare Effettivo (UBO) e schermature. Classificazione doganale e verifica certificati di uso finale (end-user). Inserimento di clausole contrattuali trasversali di adeguamento 231/Sanzioni.
Tutela Animali e Filiera Zootecnica (Art. 25-undevicies) Allevamento, Trasporto Animali Vivi, Macellazione, Spettacolo Disciplinari operativi sulla movimentazione ed il benessere animale. Audit di conformità periodici su terzisti e trasportatori della filiera. Verifiche veterinarie documentate su indicatori di maltrattamento.
Reati Ambientali e Biodiversità (Art. 25-undecies) Gestione Rifiuti, Emissioni, Cantieri, Gestione Gas Serra e Sostanze Ozono-Lesive Integrazione del MOG con i Sistemi di Gestione Ambientale certificati ISO 14001. Procedura di monitoraggio su autorizzazioni paesaggistiche e habitat protetti. Tracciabilità informatica della filiera di smaltimento dei rifiuti.
Frodi Agroalimentari e Made in Italy (Art. 25-bis.1) Approvvigionamento Materie Prime, Etichettatura, Qualità e Produzione Tracciabilità informatica della filiera produttiva e dell’origine dei componenti. Procedure di controllo sulle certificazioni di denominazione protetta (DOP/IGP).
Gestione Whistleblowing (D.Lgs. 24/2023) Tutti i settori organizzativi e la ricezione di segnalazioni di illecito Piattaforma crittografata con garanzia di riservatezza del segnalante. Divieto espresso di ritorsioni applicato anche alle violazioni delle misure UE. Inserimento di sanzioni disciplinari per violazione delle tutele del whistleblower.

Integrazione Tra Compliance 231, Sostenibilità ESG e Trade Compliance

La gestione moderna del rischio aziendale richiede il definitivo superamento della scomposizione dei controlli in favore di una gestione integrata tra MOG 231, strategie ESG (Environmental, Social, Governance) e programmi di Trade Compliance. L’ingresso nel catalogo dei reati ambientali riformati, della tutela della biodiversità e del benessere animale dimostra come il rispetto degli indicatori di sostenibilità rappresenti al contempo la sostanza della prevenzione dai reati-presupposto.

In ordine al rischio sanzioni internazionali ex Art. 25-octies.2, l’adeguamento delle imprese esposte ad operazioni transfrontaliere impone la strutturazione di un programma di Trade Compliance integrato. Le procedure operative devono prevedere lo screening automatico continuativo del portafoglio clienti, fornitori ed intermediari mediante l’incrocio dei dati anagrafici con le liste dei soggetti sanzionati. Risulta del pari indispensabile adottare un rigido protocollo per la mappatura del Titolare Effettivo (Ultimate Beneficial Owner – UBO) per scongiurare l’interposizione fittizia di società schermo. Le imprese devono infine codificare il controllo tecnico preventivo sui codici doganali delle merci per accertare se i beni esportati rientrino tra i prodotti a duplice uso (dual-use), acquisendo formali dichiarazioni di utilizzo finale (end-user certificates) corredate da clausole contrattuali di risoluzione automatica in caso di violazione delle misure restrittive.

L’Architettura Informativa e la Vigilanza Metodologica dell’OdV

L’assicurazione dell’effettività del MOG impone il rafforzamento dell’autonomia e della capacità operativa dell’Organismo di Vigilanza. L’organo amministrativo è tenuto a deliberare formali dotazioni finanziarie adeguate, garantendo all’OdV la facoltà di impegnare risorse per l’acquisto di consulenze specialistiche ed audit indipendenti.

La vigilanza deve fondarsi sul rigoroso rispetto della tracciabilità. Ciascuna attività ispettiva, intervista o verifica di processo deve confluire in verbali sottoscritti e conservati all’interno di un archivio protetto informaticamente. Devono inoltre essere attivati flussi informativi bidirezionali vincolanti: gli apicali operativi hanno l’obbligo di segnalare tempestivamente all’OdV ogni anomalia, operazione bloccata a seguito di screening doganale, od avvio di indagini ispettive da parte degli organi di vigilanza pubblica.

La gestione delle segnalazioni d’illecito mediante canali di Whistleblowing (in conformità al D.Lgs. 24/2023) deve essere armonizzata con il Modello 231, estendendo la tutela del riservatezza ed il divieto di ritorsione alle segnalazioni aventi ad oggetto violazioni dei protocolli sul commercio estero e sulle misure restrittive dell’Unione Europea.

Conclusioni e Prospettive Strategiche per l’Impresa

L’impianto del Decreto Legislativo n. 231/2001 si conferma quale fulcro essenziale attorno al quale ruota la moderna governance dell’impresa e la prevenzione del rischio penale d’azienda. L’estensione del catalogo dei reati verso aree di rilevanza internazionale e sistemica – quali il rispetto dei regimi sanzionatori dell’Unione Europea, la salvaguardia dell’ambiente e della biodiversità – evidenzia come la compliance non possa più essere considerata un costo passivo o una mera formalità di facciata.

Le linee interpretative tracciate dalla giurisprudenza di legittimità in punto di colpa di organizzazione ed i contenuti dell’imminente riforma organica approvata dal Governo delineano una traiettoria nitida. L’impresa viene tutelata unicamente dall’allestimento di un sistema preventivo vivo, personalizzato, dotato di presidi verificabili ed assistito da un Organismo di Vigilanza autonomo ed adeguatamente finanziato.

In tale contesto, la tempestiva revisione dei Modelli di Organizzazione, Gestione e Controllo ed il loro coordinamento con le logiche ESG e di Trade Compliance costituiscono la migliore garanzia per proteggere la società da sanzioni pecuniarie e da gravosi provvedimenti interdittivi. L’adeguamento normativo si converte così in una leva strategica per incrementare l’affidabilità e la competitività dell’azienda sui mercati nazionali ed internazionali.

Impronta di carbonio e Modello 231: perché misurare l’impatto non basta

Reati ambientali e responsabilità dell’ente: come sostenibilità e tutela legale oggi vanno di pari passo.

Nel nostro articolo precedente abbiamo spiegato la differenza tra carbon footprint e carbon removal: la prima misura quanta CO₂ un’azienda emette, la seconda quanta ne rimuove per compensare le emissioni residue. Un concetto chiave restava sullo sfondo: misurare il proprio impatto ambientale non è solo una scelta di sostenibilità, ma una leva di tutela legale. È qui che entra in gioco il Modello 231.

Il Modello 231 in due righe

Il D.Lgs. 231/2001 ha introdotto nel nostro ordinamento la responsabilità amministrativa degli enti: una società può essere chiamata a rispondere, con sanzioni pesanti, quando un suo amministratore, dirigente o dipendente commette un determinato reato nell’interesse o a vantaggio dell’ente. Il sistema si fonda su un “catalogo chiuso”: l’azienda risponde solo per i reati espressamente elencati nel Decreto, i cosiddetti reati presupposto.

Il Modello di organizzazione, gestione e controllo (il “Modello 231”) è lo strumento con cui l’impresa mappa i propri rischi, adotta protocolli di prevenzione e — se adeguato ed efficacemente attuato — può andare esente da responsabilità. Non è un adempimento burocratico: è un sistema di governance che protegge il patrimonio e la reputazione dell’azienda.

I reati ambientali sono reati presupposto (e il catalogo si è appena allargato)

Dal 2011 i reati ambientali sono entrati a pieno titolo tra i reati presupposto del 231, con l’articolo 25-undecies. La cosiddetta legge sugli ecoreati del 2015 ne ha ampliato la portata, introducendo figure come l’inquinamento ambientale e il disastro ambientale.

La novità più rilevante, però, è recentissima. Il decreto-legge noto come “Terra dei Fuochi” (D.L. 116/2025), convertito nella Legge 147/2025, ha ampliato in modo significativo il perimetro dei reati ambientali rilevanti ai fini della responsabilità dell’ente: ha trasformato alcune contravvenzioni in delitti, ha introdotto ipotesi colpose, ha inasprito le sanzioni pecuniarie e ha reso più probabili le misure interdittive più temute — la sospensione dell’attività, il divieto di contrarre con la Pubblica Amministrazione, l’esclusione dall’Albo dei gestori ambientali.

Tradotto: oggi anche errori organizzativi nella gestione dei rifiuti, nelle autorizzazioni o nei controlli possono innescare la responsabilità dell’impresa, non solo del singolo. I settori più esposti sono la gestione rifiuti, la logistica, l’edilizia, l’energia e la manifattura con impatti ambientali diretti — un profilo che descrive bene molte imprese del nostro territorio.

Dove entra davvero l’impronta di carbonio

Chiariamo un punto, per onestà tecnica: emettere CO₂, di per sé, non è un reato presupposto del 231. Non è questo il collegamento.

Il legame è più sostanziale. Misurare l’impronta di carbonio significa conoscere e tracciare i propri consumi energetici, i processi produttivi, la gestione dei rifiuti e la catena di fornitura. Sono esattamente le stesse aree in cui si annidano i rischi ambientali che il Modello 231 deve presidiare: autorizzazioni, monitoraggio delle emissioni, tracciabilità dei rifiuti, controllo dei fornitori e degli appaltatori.

In altre parole, i dati raccolti per calcolare l’impronta di carbonio sono la materia prima di un’analisi dei rischi ambientali credibile. Un Modello 231 costruito senza conoscere l’impatto reale dell’azienda è un modello “di carta”; un’impresa che misura la propria impronta ma non traduce quei dati in presìdi di controllo lascia scoperto il fronte della responsabilità. I due strumenti sono complementari: l’impronta di carbonio misura, il Modello 231 protegge.

C’è anche un fronte in rapida crescita: la veridicità delle informazioni ambientali. Con l’obbligo di rendicontazione di sostenibilità e la crescente attenzione al greenwashing, dichiarare dati ambientali non veritieri non è più solo un rischio reputazionale, ma un tema di conformità che tocca la governance dell’impresa. Misurare bene, e comunicare con dati solidi, diventa parte integrante della gestione del rischio.

Perché riguarda anche le PMI

C’è la convinzione che il 231 sia “roba da grandi gruppi”. Non è così, per almeno tre ragioni concrete. Le sanzioni economiche e interdittive colpiscono anche le piccole e medie imprese, e possono paralizzarne l’attività. Il possesso di un Modello 231 efficace è sempre più valorizzato — ad esempio ai fini del rating di legalità — e apre le porte a gare, bandi e finanza agevolata. Infine, i grandi committenti chiedono ai propri fornitori garanzie di compliance ambientale lungo tutta la filiera: senza, si esce dalle catene di fornitura che contano.

Cosa fare, in concreto

Per un’impresa che vuole muoversi bene, il percorso è chiaro. Mappare i rischi ambientali reali, partendo dalla misurazione dell’impronta di carbonio e dalla verifica di autorizzazioni e gestione rifiuti. Aggiornare il Modello 231 alle novità normative del 2025, che hanno cambiato il quadro. Formare il personale sui comportamenti a rischio. Dotarsi di un Organismo di Vigilanza attivo, o rafforzarne il ruolo. E integrare i dati di sostenibilità nel sistema di controllo interno, così che misurazione ambientale e prevenzione dei reati parlino la stessa lingua.

Conclusione

Sostenibilità e legalità non sono due mondi separati. L’impronta di carbonio racconta quanto un’impresa pesa sull’ambiente; il Modello 231 stabilisce come quell’impatto viene gestito per non trasformarsi in responsabilità. Metterli in relazione è, oggi, uno dei modi più efficaci per proteggere e valorizzare un’azienda.

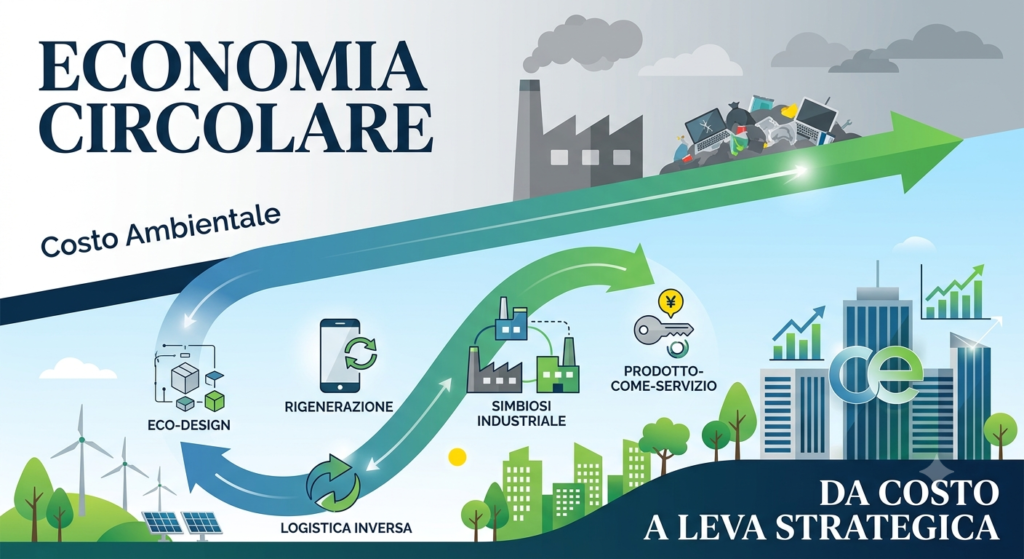
Economia circolare: da costo ambientale a leva strategica per le imprese

Introduzione

Per decenni il modello economico dominante è stato lineare: estrarre, produrre, consumare, gettare. Un sistema semplice, ma costruito sul presupposto di risorse infinite e di uno smaltimento senza conseguenze. Oggi quel presupposto non regge più. Tra volatilità dei prezzi delle materie prime, pressione normativa crescente e consumatori sempre più attenti, le imprese che continuano a ragionare in modo lineare si espongono a rischi concreti.

L’economia circolare propone un’alternativa: progettare prodotti, processi e modelli di business in modo che le risorse restino in uso il più a lungo possibile, riducendo gli sprechi e rigenerando valore a ogni ciclo. La novità più importante, però, non è ambientale. È che la circolarità è diventata una vera e propria leva competitiva.

Dal lineare al circolare: un cambio di paradigma

Il modello circolare ruota attorno a pochi principi chiave: eliminare gli sprechi e l’inquinamento già in fase di progettazione, mantenere prodotti e materiali in circolo (riparando, riutilizzando, rigenerando, riciclando) e rigenerare i sistemi naturali.

Non si tratta semplicemente di “riciclare di più”. Significa ripensare l’intera catena del valore: come progettiamo un prodotto, come lo vendiamo, come lo recuperiamo a fine vita e come trasformiamo quello che prima era uno scarto in una nuova risorsa.

Perché è una leva strategica (e non solo una questione ambientale)

Il vero salto di prospettiva avviene quando si smette di considerare la circolarità come un costo di conformità e la si legge come fonte di vantaggio competitivo. Ecco le direttrici principali.

Riduzione dei costi e dell’esposizione alle materie prime. Recuperare e reimmettere materiali nel ciclo produttivo riduce la dipendenza da risorse vergini, spesso soggette a forti oscillazioni di prezzo e a rischi geopolitici di approvvigionamento. Meno spreco significa anche meno costi di smaltimento.

Resilienza e gestione del rischio. Filiere più corte, materiali recuperabili e fornitori diversificati rendono l’impresa meno vulnerabile agli shock esterni, come abbiamo visto chiaramente durante le crisi delle catene di fornitura degli ultimi anni.

Innovazione e nuovi flussi di ricavo. La circolarità apre modelli di business inediti: prodotto-come-servizio, noleggio, ricondizionamento, mercati dell’usato gestiti direttamente dal produttore. Si passa dalla vendita di un oggetto alla vendita di una prestazione continuativa, con ricavi più stabili e relazioni più durature con il cliente.

Conformità normativa e accesso ai mercati. La regolamentazione si muove con decisione in questa direzione, dal Green Deal europeo al Piano d’azione per l’economia circolare, fino agli obblighi di rendicontazione di sostenibilità. Anticipare queste richieste, invece di subirle, trasforma un vincolo in un vantaggio di posizionamento.

Reputazione, brand e fidelizzazione. Clienti, partner e talenti scelgono sempre più spesso aziende coerenti su questi temi. Una strategia circolare credibile rafforza il marchio e crea un legame di fiducia difficile da replicare.

Accesso al capitale. Investitori e istituti finanziari valutano sempre più i criteri ESG. Un solido posizionamento sulla circolarità può migliorare l’accesso al credito e attrarre capitali orientati alla sostenibilità.

I modelli e le leve operative

Tradurre la circolarità in pratica significa agire su più fronti:

  • Eco-design: progettare prodotti durevoli, riparabili, modulari e facili da disassemblare.
  • Prodotto-come-servizio: vendere l’uso anziché la proprietà, mantenendo il controllo sul ciclo di vita del bene.
  • Recupero e rigenerazione: ricondizionare, rigenerare o riparare i prodotti per reimmetterli sul mercato.
  • Simbiosi industriale: trasformare gli scarti di un’azienda nelle materie prime di un’altra.
  • Logistica inversa: strutturare canali efficienti per il ritiro e il recupero dei prodotti a fine vita.

Come iniziare

Non serve rivoluzionare tutto in una notte. Un approccio pragmatico parte dalla misurazione dei flussi di materiali ed energia per individuare dove si concentrano sprechi e costi nascosti. Da lì si scelgono uno o due ambiti pilota ad alto impatto, si definiscono obiettivi misurabili e si coinvolgono fornitori e clienti, perché la circolarità funziona solo come ecosistema. I risultati dei progetti pilota diventano poi la base per estendere il modello.

Conclusione

L’economia circolare non è un esercizio di immagine né un costo da sostenere a malincuore. È un modo diverso di creare valore, più efficiente, più resiliente e più allineato a ciò che mercati e regolatori chiederanno nei prossimi anni. Le imprese che la interpretano come leva strategica, e non come adempimento, saranno quelle meglio posizionate per competere nel decennio che abbiamo davanti.

Misurare per Migliorare: Perché il Calcolo delle Emissioni di CO2​ è il Nuovo Standard della Competitività Aziendale

Nel panorama economico attuale, la gestione della sostenibilità ha superato la fase della pura compliance normativa per trasformarsi in un pilastro fondamentale della strategia di crescita aziendale. Non si tratta più di aderire a un principio etico astratto, ma di governare metriche concrete che incidono sulla redditività, sul posizionamento di mercato e sulla stabilità finanziaria dell’organizzazione.

In questo contesto, il calcolo delle emissioni di gas a effetto serra rappresenta il primo, imprescindibile passo per qualsiasi realtà che intenda governare la propria transizione ecologica. Oggi la sostenibilità non si dichiara: si misura.

I 4 pilastri della competitività aziendale

Nel mercato globale, calcolare la propria carbon footprint (impronta di carbonio) è un’operazione strategica a tutti gli effetti, che poggia su quattro pilastri fondamentali per la continuità e la tutela del business.

1. Accesso al capitale e Rating ESG

Il mondo finanziario ha cambiato radicalmente i propri criteri di valutazione. Oggi, la capacità di un’azienda di raccogliere capitali, ottenere linee di credito o accedere a finanziamenti è direttamente proporzionale al suo Rating ESG(Environmental, Social, Governance).

Gli istituti di credito e gli investitori istituzionali analizzano i rischi climatici legati al portafoglio clienti. Un’azienda che non è in grado di quantificare le proprie emissioni di CO2​ viene percepita come un investimento a maggior rischio. Al contrario, presentare dati scientifici, tracciabili e un piano chiaro di riduzione dell’impatto ambientale permette di accedere a canali di finanziamento agevolati, ottenere migliori condizioni sul costo del denaro (tassi di interesse più favorevoli) e attrarre partner commerciali di lungo periodo.

2. Stabilità e permanenza nella Filiera (Supply Chain)

Questo è forse il punto più urgente per il tessuto imprenditoriale. Le grandi multinazionali e i capifila di settore sono sottoposti a normative europee stringenti sulla rendicontazione di sostenibilità (come la direttiva CSRD). Di conseguenza, per calcolare il proprio impatto complessivo, sono obbligate a monitorare le emissioni lungo tutta la loro catena del valore.

Ciò significa che la misurazione della CO2​ è diventata un criterio di selezione commerciale. Le grandi aziende stanno progressivamente escludendo i partner che non forniscono dati trasparenti sulla propria impronta ambientale. Avviare oggi il calcolo delle emissioni significa proteggere il proprio fatturato ed evitare l’esclusione dalle catene di fornitura strategiche.

3. Efficienza operativa e riduzione dei costi

Esiste un legame diretto tra l’impatto ambientale e l’efficienza economica: la CO2​ è, quasi sempre, il sintomo di uno spreco. Il processo di mappatura e calcolo delle emissioni agisce come una vera e propria radiografia aziendale, portando alla luce inefficienze che spesso sfuggono nel controllo di gestione tradizionale.

Analizzare i consumi energetici, le modalità di trasporto, la gestione dei rifiuti e l’approvvigionamento delle materie prime permette di individuare dove si concentrano i costi più elevati. Intervenire per ridurre le emissioni — attraverso l’efficientamento energetico, l’autoproduzione da fonti rinnovabili o l’ottimizzazione logistica — si traduce immediatamente in un abbattimento dei costi operativi (OpEx), migliorando la marginalità dell’azienda nel medio e lungo termine.

4. Reputazione di marca e mitigazione del Greenwashing

Il mercato — composto da consumatori, clienti business e dagli stessi dipendenti — è diventato estremamente maturo e diffidente. Le dichiarazioni vaghe come “azienda verde” o “amici dell’ambiente” non solo non funzionano più, ma espongono la società al gravissimo rischio di greenwashing, con danni reputazionali, legali ed economici devastanti.

La reputazione oggi si costruisce sui dati. Standardizzare la misurazione della sostenibilità attraverso metriche scientifiche e certificabili permette all’azienda di comunicare in modo autentico e inattaccabile. Questo rigore tutela il brand da sanzioni e critiche, e posiziona l’azienda come leader affidabile del proprio settore.

La cassetta degli attrezzi tecnica: Standard e i 3 “Scope”

Comprendere l’importanza strategica di questi pilastri è il presupposto essenziale per passare all’azione. Tuttavia, per trasformare la sostenibilità in un reale vantaggio competitivo, la misurazione non può basarsi su stime approssimative, ma deve seguire rigorosi protocolli internazionali, come il GHG Protocol (Greenhouse Gas Protocol) e la norma ISO 14064, lo standard internazionale per la rendicontazione dei gas serra.

Secondo questi standard, le emissioni di un’azienda non sono tutte uguali e vengono suddivise in tre categorie operative, chiamate Scope (Ambiti):

  • Scope 1 (Emissioni Dirette): Comprende tutte le emissioni provenienti da fonti possedute o controllate direttamente dall’azienda. Ne sono un esempio la combustione di gas naturale nei propri impianti di produzione o il carburante utilizzato dalla flotta di veicoli aziendali.
  • Scope 2 (Emissioni Indirette da Energia): Riguarda le emissioni derivanti dalla generazione di energia elettrica, calore o vapore che l’azienda acquista e consuma per il funzionamento delle proprie sedi e uffici. È l’ambito in cui è più immediato intervenire, ad esempio passando a contratti di fornitura 100% da fonti rinnovabili.
  • Scope 3 (Emissioni Indirette della Catena del Valore): È la categoria più complessa ma cruciale. Include tutte le emissioni che avvengono a monte e a valle dell’attività aziendale, ma che non sono sotto il suo controllo diretto. Esempi tipici sono l’estrazione e il trasporto delle materie prime acquistate, i viaggi d’affari dei dipendenti, la logistica esternalizzata e il fine vita dei prodotti venduti.

Dal calcolo alla strategia: Il percorso verso la Carbon Neutrality

La misurazione non è il traguardo finale, ma il punto di partenza. Una volta ottenuta una mappa dettagliata dell’impronta di carbonio aziendale, il management può impostare una strategia di transizione ecologica seria e credibile, articolata in tre fasi sequenziali:

  1. Evitare: Eliminare le fonti di emissione superflue ovunque sia possibile attraverso l’adozione di nuove tecnologie e processi.
  2. Ridurre: Ottimizzare i consumi residui, implementando sistemi di efficientamento e prediligendo l’autoproduzione energetica sostenibile.
  3. Compensare: Per le emissioni cosiddette “hard-to-abate” (ovvero quelle residue e tecnicamente non eliminabili allo stato attuale), l’azienda può investire in progetti di compensazione certificati, come la forestazione o l’acquisto di crediti di carbonio verificati, per bilanciare l’impatto residuo e raggiungere l’obiettivo della Carbon Neutrality.

Conclusioni: Un investimento sul futuro del business

Iniziare oggi a misurare e rendicontare la sostenibilità aziendale non rappresenta un costo o un adempimento burocratico penalizzante, ma un investimento strategico lungimirante. Le aziende capaci di anticipare questi standard saranno le stesse che governeranno i mercati di domani, garantendosi la fiducia degli investitori, la fedeltà della filiera e la tutela del proprio valore nel tempo.

Vuoi valutare l’impatto ambientale della tua azienda e scoprire come trasformare la compliance in un vantaggio competitivo? Il nostro Studio Legale e di consulenza assiste le imprese nella strutturazione di modelli di governance sostenibile, nella due diligence ESG e nel percorso di misurazione e valorizzazione delle performance ambientali. Contattaci per una consulenza strategica personalizzata.

Reati agroalimentari 2026: la nuova riforma impone un cambio di passo per imprese e filiere

Nuovi delitti contro il patrimonio agroalimentare, agropirateria, tutela rafforzata del Made in Italy e impatto diretto sui modelli 231: per le imprese del settore si apre una nuova stagione di rischio penale e compliance.

Reati agroalimentari e responsabilità d’impresa: la riforma del 2026 cambia le regole del gioco

Nel settore agroalimentare italiano, la qualità del prodotto non è più solo un valore commerciale.
È un bene giuridico da proteggere.

Con la riforma dei reati agroalimentari, il legislatore compie una scelta netta: spostare il baricentro della tutela penale dal singolo episodio fraudolento alla criminalità d’impresa organizzata, riconoscendo che oggi le frodi più insidiose si sviluppano lungo filiere complesse, strutture societarie articolate e circuiti commerciali sempre più estesi. 

Non siamo più di fronte a un sistema che punisce soltanto la vendita del prodotto irregolare.
Siamo davanti a una riforma che colpisce la costruzione stessa dell’illecito: la sua organizzazione, la sua continuità, la sua capacità di alterare il mercato, ingannare il consumatore e danneggiare la credibilità del Made in Italy agroalimentare. 

È questo il vero salto di qualità della riforma.
Ed è questo il motivo per cui oggi parlare di diritto penale agroalimentare, compliance agroalimentare e modello 231non riguarda solo il contenzioso, ma la governance stessa dell’impresa.

Un nuovo bene giuridico: il patrimonio agroalimentare

Il primo elemento di forte innovazione è l’emersione del patrimonio agroalimentare come interesse meritevole di autonoma protezione.

La riforma, infatti, non si limita ad aggiornare singole fattispecie incriminatrici, ma modifica l’impianto complessivo della tutela penale, riconoscendo che genuinità, origine, qualità, tracciabilità e affidamento del consumatore non sono aspetti secondari del commercio, bensì componenti essenziali di un patrimonio economico e reputazionale nazionale. 

La conseguenza è evidente: le frodi alimentari non vengono più lette soltanto come illeciti contro il commercio, ma come aggressioni a un sistema produttivo strategico, fondato su identità territoriale, certificazioni, filiera e fiducia del mercato.

La riforma dei reati agroalimentari: cosa cambia davvero

Il cuore della riforma è l’introduzione di un autonomo apparato di delitti contro il patrimonio agroalimentare.

Il legislatore supera così una disciplina storicamente frammentata, distribuita tra codice penale, normativa speciale e regole amministrative, e costruisce un impianto più coerente, più moderno e più adatto a intercettare le forme evolute di illecito economico. 

Tra i profili centrali emergono:

  • la nuova frode alimentare;
  • il commercio di alimenti con segni mendaci;
  • il rafforzamento delle aggravanti, inclusa l’agropirateria;
  • l’inasprimento della tutela per le produzioni DOP e IGP;
  • l’estensione dei riflessi sulla responsabilità degli enti ex d.lgs. 231/2001. 

Ma il dato più rilevante, in chiave corporate, è un altro: la riforma anticipa la soglia del rischio penale e amplia il numero dei momenti della filiera in cui l’illecito può assumere rilevanza.

Frode alimentare: il rischio penale entra nella filiera

La nuova disciplina della frode alimentare amplia sensibilmente il perimetro della rilevanza penale.

Non conta più soltanto il momento finale della vendita.
Assumono rilievo anche condotte anteriori, come importazione, esportazione, trasporto, distribuzione e circolazione di alimenti non genuini o difformi rispetto a quanto dichiarato, indicato o pattuito. 

È un passaggio cruciale.

Nelle frodi agroalimentari più sofisticate, infatti, l’inganno raramente si esaurisce nello scaffale.
Nasce prima: nella documentazione, nella qualificazione del prodotto, nella logistica, nella movimentazione, nella costruzione di una rappresentazione commerciale idonea a trasferire sul mercato un bene che non corrisponde alla sua identità dichiarata.

Per le imprese questo significa una cosa molto semplice: il rischio non si misura più soltanto sul prodotto finito, ma sull’intera catena organizzativa e documentale.

Segni mendaci, etichettatura, origine: la reputazione diventa materia penale

La riforma introduce anche il reato di commercio di alimenti con segni mendaci, diretto a colpire l’uso di indicazioni false o fallaci idonee a indurre in errore il consumatore. 

Qui il focus si sposta sul linguaggio del mercato.

Etichette, richiami visivi, segni distintivi, indicazioni figurative, evocazioni dell’origine o della qualità possono assumere rilievo penale quando siano utilizzati con finalità decettive. Non si tutela soltanto il consumatore finale. Si protegge la correttezza del sistema concorrenziale e la credibilità di tutti gli operatori che investono realmente in qualità, provenienza e tracciabilità. 

In termini di SEO legale e di posizionamento tematico, questo è uno dei punti chiave da far comprendere al cliente: oggi la non conformità comunicativa non è solo un problema di etichettatura o di disciplina amministrativa; può diventare un problema di responsabilità penale agroalimentare.

Agropirateria e criminalità organizzata di impresa

Uno dei passaggi più significativi della riforma è l’attenzione alla dimensione organizzata della frode.

L’agropirateria viene associata alle ipotesi in cui l’attività illecita sia realizzata con modalità organizzate e continuative. Il legislatore individua così il vero bersaglio della nuova stagione repressiva: non l’errore isolato, ma il modello imprenditoriale che incorpora illecitamente la frode nel proprio ciclo operativo. 

Dal punto di vista penalistico, è una scelta che conferma una tendenza ormai chiara: la repressione più incisiva si concentra là dove l’illecito rivela stabilità, metodo, mezzi, ripetizione e struttura.

Dal punto di vista aziendale, invece, il messaggio è ancora più diretto: quando il rischio è organizzato, la risposta dell’ordinamento non si limita più alla persona fisica.

DOP, IGP e falso biologico: il rafforzamento della tutela del Made in Italy

La riforma riserva particolare severità ai casi che coinvolgono prodotti DOP, IGP, documentazione falsa, dichiarazioni mendaci all’autorità di vigilanza, quantitativi ingenti o simulazione del metodo biologico. 

Questa impostazione è perfettamente coerente con la logica della riforma.

Le produzioni certificate non rappresentano solo una categoria merceologica.
Sono un presidio di identità economica, differenziazione competitiva ed export. Colpire falsamente la loro immagine o la loro origine significa incidere sul valore del brand Italia, alterare il mercato e compromettere il vantaggio competitivo delle imprese virtuose.

Per questo il tema della tutela penale del Made in Italy non è più soltanto una questione di repressione della contraffazione. È un tema di strategia industriale, posizionamento e protezione dell’impresa.

Responsabilità 231 e compliance agroalimentare: il vero nodo per le aziende

Il punto di maggior impatto per le imprese è però l’intersezione con il d.lgs. 231/2001.

La riforma estende il catalogo dei reati presupposto, agganciando la responsabilità dell’ente alle forme aggravate e organizzate di alcune condotte agroalimentari. In altri termini, quando la frode si colloca dentro una struttura organizzata di mezzi e attività continuative, il rischio può investire anche la società. 

Questo cambia radicalmente la prospettiva.

La questione non è più soltanto: “chi ha commesso il fatto?”.
La vera domanda diventa: “l’impresa aveva adottato un assetto organizzativo idoneo a prevenirlo?”.

Ed è qui che entrano in gioco:

  • modello 231 agroalimentare;
  • mappatura dei rischi di filiera;
  • protocolli di tracciabilità;
  • procedure di controllo su fornitori e intermediari;
  • flussi informativi verso funzioni di vigilanza;
  • audit interni;
  • formazione del personale;
  • sistemi di escalation delle anomalie documentali e qualitative. 

In assenza di questi presidi, il rischio non è soltanto operativo o reputazionale.
Diventa un rischio di responsabilità da reato dell’ente.

Perché anche le imprese corrette devono intervenire subito

Pensare che la riforma riguardi esclusivamente chi froda deliberatamente sarebbe un errore strategico.

Norme di questo tipo alzano il livello di diligenza organizzativa richiesto all’impresa.
Rendono più pericolose le aree grigie.
Valorizzano la tenuta dei controlli interni.
Espongono a maggiore criticità le incoerenze documentali, i protocolli deboli, i controlli a campione insufficienti e le verifiche superficiali sulla filiera. 

Anche l’impresa sana, oggi, deve domandarsi se sia realmente pronta a dimostrare:

  • la genuinità dei propri flussi;
  • la correttezza delle informazioni commerciali;
  • l’affidabilità dei propri fornitori;
  • la robustezza delle procedure interne;
  • la coerenza tra organizzazione aziendale e prevenzione del rischio penale.

In questo senso, la compliance agroalimentare non è più un costo difensivo.
È una leva di protezione legale, continuità aziendale e credibilità sul mercato.

Una nuova agenda per governance, controllo e difesa dell’impresa

La riforma dei reati agroalimentari 2026 impone alle imprese del comparto un cambio di passo.

Non basta più confidare nella qualità sostanziale del prodotto.
Occorre presidiare la qualità giuridica dell’organizzazione.

Questo significa lavorare su governance, procedure, controlli, tracciabilità, responsabilità interne, verifica dei partner commerciali e aggiornamento dei modelli 231. Significa, soprattutto, comprendere che il diritto penale oggi entra nel cuore della filiera e valuta non solo il fatto illecito, ma la capacità dell’impresa di prevenirlo. 

Per chi opera nel settore agroalimentare, il tema non è se adeguarsi.
Il tema è quanto rapidamente farlo e con quale livello di profondità.

Lo Studio assiste imprese agroalimentari, operatori della filiera, consorzi, società di trasformazione e realtà commerciali nell’analisi del rischio penale agroalimentare, nell’aggiornamento dei modelli 231, nella revisione dei protocolli di tracciabilità e nella costruzione di sistemi di compliance idonei a prevenire contestazioni, sanzioni e responsabilità d’impresa. Contattaci per una valutazione legale del tuo assetto organizzativo e del livello di esposizione della tua azienda alla nuova disciplina dei reati agroalimentari.

Vuoi saperne di più sui nostri Servizi?

CONTATTACI